

-
2026.10.28
ブログ
生前贈与の持ち戻しは何年前まで?2026年から2031年の相続税ルールを解説
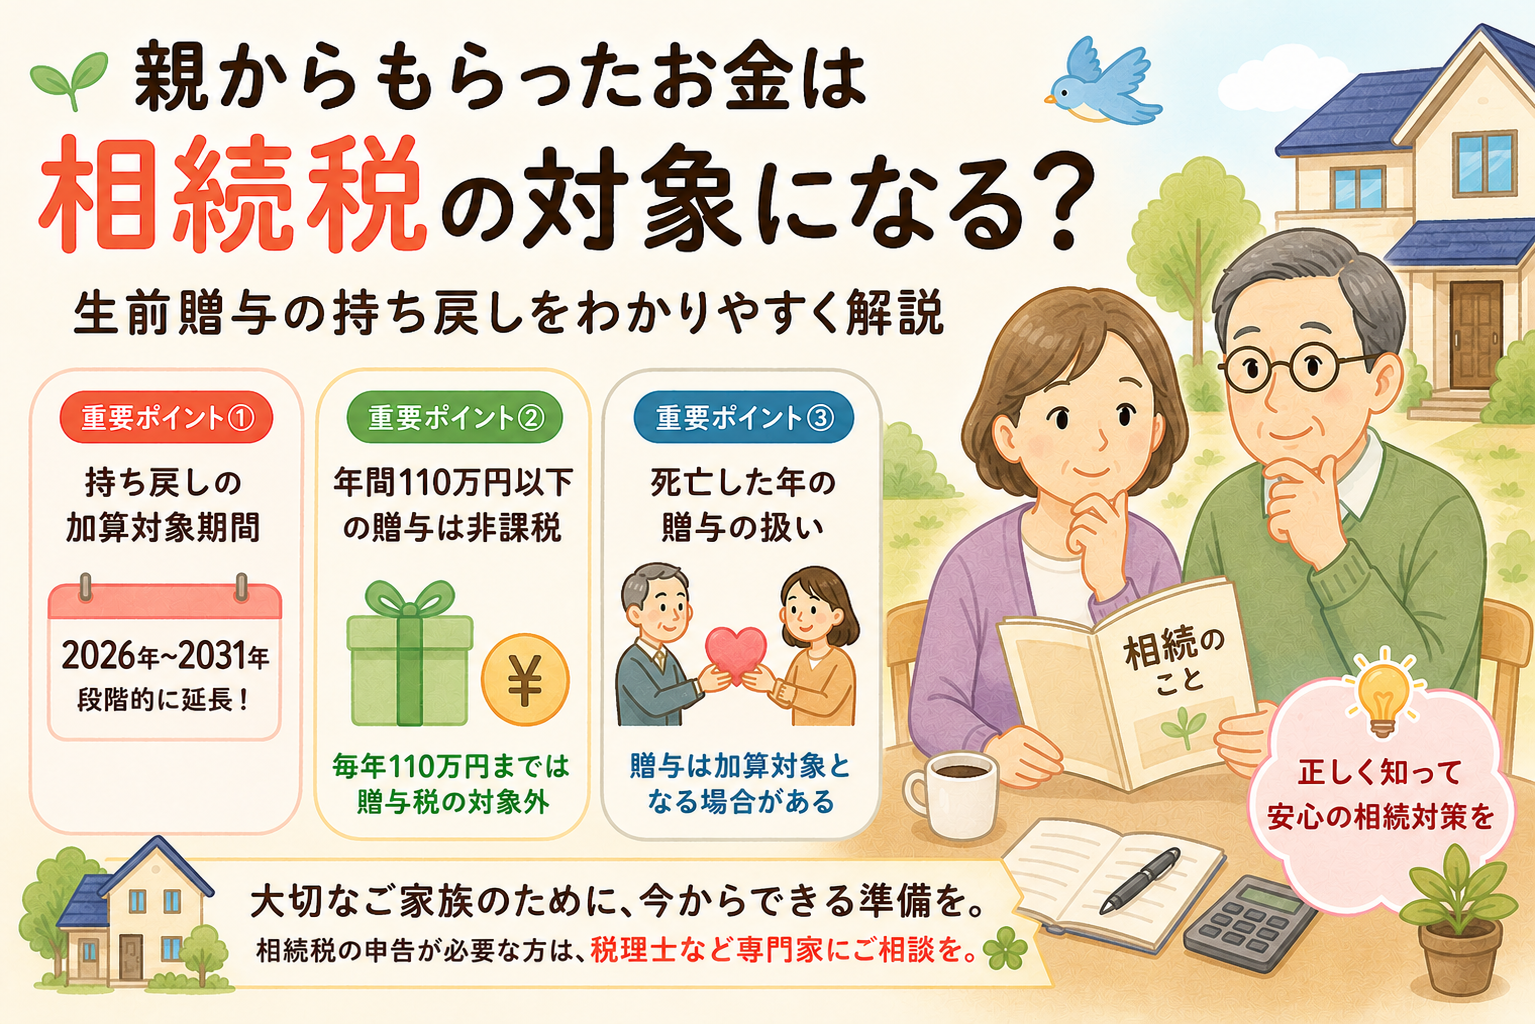
親からもらったお金は、相続税の対象になるのでしょうか。生前贈与の持ち戻しについて、2026年から2031年までの加算対象期間の変更、年間110万円以下の贈与、死亡した年の贈与の扱いを、親の相続を考える方に向けてわかりやすく解説します。
■ 生前贈与の「持ち戻し」とは?
生前贈与の持ち戻しとは、亡くなった方から生前に贈与された財産のうち、一定期間内に贈与されたものを相続税の課税価格に加算する仕組みです。
対象となるのは、原則として、相続や遺贈などによって財産を取得した人が、亡くなった方から暦年課税による贈与を受けていた場合です。すべての贈与が一律に加算されるわけではありません。
国税庁「贈与財産の加算と税額控除(暦年課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4161.htm
■ 2026年から2031年までの加算対象期間
加算対象期間は、亡くなった日(相続開始日)によって異なります。
相続開始日 加算対象期間 2026年12月31日まで 相続開始前3年以内 2027年1月1日~2030年12月31日 2024年1月1日から死亡日まで 2031年1月1日以降 相続開始前7年以内 2027年から2030年までは、2024年1月1日を起点として加算対象期間が適用されます。2031年以降は、原則として相続開始前7年以内の贈与が対象となります。
なお、加算対象期間が7年に延長される改正は、2024年1月1日以後の贈与から適用されます。
また、延長された期間(相続開始前3年超7年以内)の贈与については、贈与時の価額の合計額から総額100万円を控除できます。
■ 年間110万円以下の贈与も加算される?
暦年課税では、1年間に受けた贈与の合計額が110万円以下であれば、原則として贈与税はかかりません。
ただし、贈与税がかからないからといって、相続税の加算対象にならないわけではありません。加算対象期間内の贈与であれば、年間110万円以下の贈与も相続税の課税価格に加算される場合があります。
■ 死亡した年の贈与も対象になる?
親が亡くなった年に受けた贈与も、原則として加算対象です。例えば、2028年に亡くなった親から、その年に暦年課税による贈与を受け、さらに相続によって財産を取得した場合、その贈与も原則として加算対象となります。
ただし、贈与税の配偶者控除の対象となる一定の財産や、住宅取得等資金の非課税適用額など、加算対象から除かれるものもあります。
■ まとめ
生前贈与の持ち戻しは、2026年末までは原則3年以内、2027~2030年は2024年以降、2031年以降は原則7年以内へと変わります。年間110万円以下の贈与や死亡した年の贈与も加算対象です。
親の相続を将来の問題として先送りせず、早めに財産や贈与の記録を整理しておくことが大切です。まずは、親から受け取ったお金について、贈与の時期・金額・振込履歴などを確認しましょう。
■ 申告が必要か迷ったら、まずは専門家へご相談を
相続税申告は専門的な知識や判断が求められる場面も多く、ご不安を感じる方もいらっしゃるかと思います。
当事務所では、お一人おひとりの状況に寄り添い、丁寧にサポートいたします。
相続税の申告が必要かどうか迷われた際も、どうぞお気軽にご相談ください。PROFILE
-
向田会計は群馬県桐生市を拠点として、相続・贈与申告で年間50件以上の実績を持っています。満足のいく相続解決に向けて、常にお客様の立場に立った視点でサポートしております。
創業(1970年)からの経験と知識を、皆様のお役に立てるよう精一杯発揮し、より円滑な相続の解決と相続・贈与の申告を心掛けております。
最新記事
- 2026年10月28日ブログ生前贈与の持ち戻しは何年前まで?2026年から2031年の相続税ルールを解説
- 2026年9月24日ブログ遺産分割が終わらないときの相続税申告|未分割申告と10か月の期限を解説
- 2026年8月21日ブログ死亡保険金の非課税枠「500万円×法定相続人の数」をわかりやすく解説
- 2026年7月30日ブログ意外と知らない相続税の障害者控除|申告前に確認したい4つの要件
群馬県桐生市にある創業50年の実績がある税理士法人向田会計です。
ブログ
相談は全て無料相続や相続税申告、事業承継のご相談はお気軽にどうぞ